Retraites : la démographie nous avait prévenus
J'ai toujours eu une conception assez simple de la retraite. Je travaille. Je cotise en fonction de ce que je gagne. Et lorsque je pars à la retraite, je reçois une pension qui dépend de ce que j'ai cotisé. Cela me semblait assez naturel.
Puis je suis tombé sur une longue étude américaine publiée par Brookings qui pose la question autrement. Son auteure s'interroge sur l'intérêt de continuer à verser d'importantes prestations publiques à des retraités qui disposent déjà de revenus très élevés. Aux États-Unis, elle estime que Social Security et certaines composantes de Medicare verseront près de 5 600 milliards de dollars au cours de la prochaine décennie à des ménages âgés disposant déjà de plus de 100 000 dollars de revenus annuels avant même ces prestations.
Le système américain est très différent du nôtre et ces chiffres ne peuvent évidemment pas être transposés à la France.
Mais la question m'a arrêté. Qu'est-ce qu'une retraite publique ? Est-ce un revenu différé, que l'on a acquis parce qu'on a cotisé ? Ou est-ce un mécanisme de solidarité destiné à garantir à chacun un niveau de vie correct lorsqu'il ne travaille plus ? Les deux idées paraissent proches. Elles conduisent pourtant à des systèmes assez différents.
J'ai cotisé, donc j'ai droit
C'est spontanément la position dont je me sens le plus proche. Quelqu'un qui a beaucoup travaillé, gagné davantage et donc beaucoup cotisé doit logiquement recevoir une retraite supérieure à celui qui a moins cotisé. Sinon, à quoi servent les cotisations ?
Mais notre système par répartition ajoute immédiatement une difficulté à ce raisonnement : l'argent que je verse aujourd'hui n'est pas placé sur un compte à mon nom en attendant mes 65 ans. Il sert principalement à payer les retraités d'aujourd'hui. En échange, j'acquiers des droits en espérant que les actifs de demain financeront à leur tour ma pension.
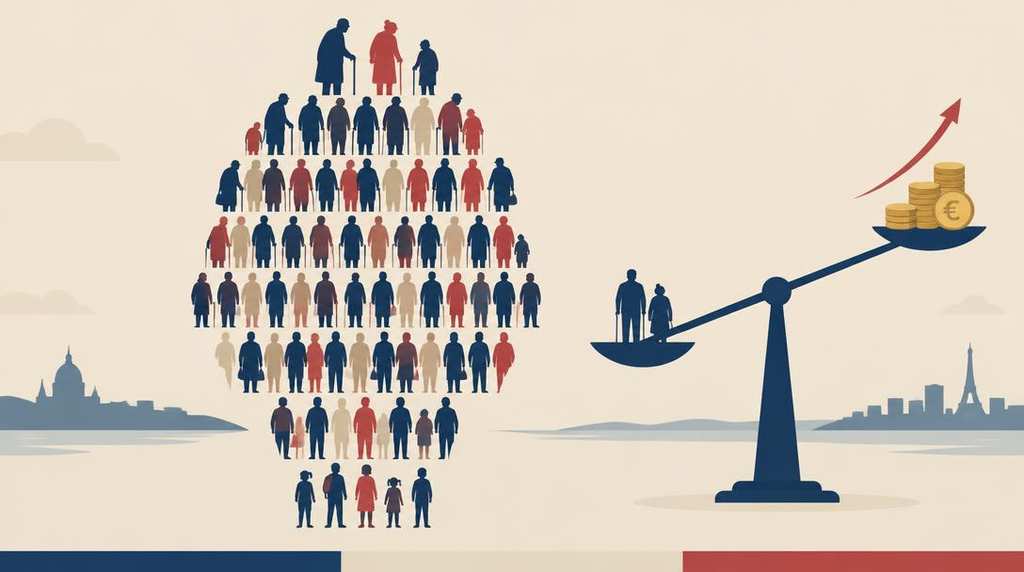
Tout fonctionne donc remarquablement bien tant que la pyramide démographique reste favorable. Et c'est précisément là que le problème commence.
En 2025, la France comptait environ 1,77 cotisant par retraité. Selon les projections utilisées par le Conseil d'orientation des retraites, ce ratio continuerait à baisser au cours des prochaines décennies. Dans le même temps, les dépenses de retraite représentaient déjà 422 milliards d'euros en 2025, soit 14,1 % du PIB.
Ce n'est pas une surprise tombée du ciel. C'est de la démographie. Et la démographie possède une particularité assez extraordinaire : elle permet de voir très loin. Un enfant qui n'est pas né aujourd'hui ne se présentera pas mystérieusement sur le marché du travail dans vingt-cinq ans.
Nous savions donc depuis des décennies que les générations nombreuses du baby-boom allaient partir à la retraite et que les générations suivantes seraient moins nombreuses pour les financer. C'est peut-être ce qui me gêne le plus dans notre débat actuel. Nous parlons comme si nous découvrions le problème. Nous ne le découvrons pas.
Nous avions commencé à préparer l'avenir
En vérifiant mes propres souvenirs sur ce sujet, je me suis d'ailleurs rendu compte que je mélangeais plusieurs épisodes.
En mars 1997, quelques semaines avant l'alternance politique, la France avait adopté la loi dite « Thomas », qui créait des plans d'épargne retraite par capitalisation pour les salariés du privé. Le gouvernement Jospin arrivé quelques mois plus tard a choisi de ne pas publier les décrets nécessaires à son application et la loi a finalement été abrogée en 2002.
Mais le gouvernement Jospin a parallèlement fait quelque chose d'important : il a créé en 1999 un Fonds de réserve pour les retraites. L'idée était précisément de mettre de l'argent de côté pendant les années favorables afin d'amortir le choc de l'arrivée des baby-boomers à la retraite à partir de 2020. C'était, au fond, une manière d'introduire une petite dose de provisionnement dans un système fonctionnant essentiellement en répartition.
L'ambition initiale était considérable : les travaux de l'époque envisageaient un fonds pouvant approcher 150 milliards d'euros en 2020. Nous n'y sommes jamais arrivés. La réforme de 2010 a ensuite modifié la mission du fonds et organisé le versement de 2,1 milliards d'euros par an à la CADES entre 2011 et 2024 pour contribuer au remboursement de la dette sociale. Le FRR existe toujours et gérait encore plus de 20 milliards d'euros fin 2025.
Cette histoire me laisse surtout une impression : nous avions identifié le problème, imaginé des instruments pour l'anticiper, puis nous avons passé vingt-cinq ans à modifier les règles au gré des contraintes du moment. Et aujourd'hui nous demandons aux actifs de régler l'équation.
Le problème mécanique des actifs
Je comprends évidemment l'argument des retraités : ils ont cotisé toute leur vie. Je ne vois pas pourquoi quelqu'un qui a travaillé quarante ans devrait terminer son existence dans la pauvreté parce que les gouvernements précédents ont mal anticipé l'évolution démographique.
Mais l'autre côté de l'équation me paraît tout aussi évident. L'actif de 35 ou 40 ans n'est pas responsable de la chute du nombre de cotisants par retraité. Il finance son logement. Il élève éventuellement des enfants. Il paie l'école privée parce que l'école publique est en chute libre. Il paie une mutuelle dont le prix augmente parce que la part de remboursement de la sécurité sociale diminue (et la qualité du service aussi). Et cerise sur le gâteau, il paie ses cotisations aujourd'hui tout en sachant que les conditions de sa propre retraite pourront encore changer plusieurs fois avant qu'il y arrive.
Et mécaniquement, lorsque moins d'actifs financent davantage de retraités, la pression augmente quelque part. Cotisations. Impôts. Dette. Âge de départ. Montant des pensions. Il n'y a pas énormément d'autres possibilités.
Les données françaises ne montrent d'ailleurs pas une population retraitée globalement misérable. En 2024, le niveau de vie médian des retraités était de 26 830 euros par an, légèrement supérieur au niveau de vie médian de l'ensemble de la population, même s'il restait inférieur à celui des personnes en emploi. Leur taux de pauvreté était de 10,4 %, soit le même niveau que celui de l'ensemble des actifs. Cela n'empêche évidemment pas l'existence de retraités pauvres, pour lesquels la protection collective reste indispensable.
Le problème n'est donc pas « les retraités contre les actifs ». C'est trop facile. Le problème est de savoir comment répartir une contrainte qui existe réellement.
Et si nous séparions davantage solidarité et retraite ?
L'étude de Brookings m'a conduit à envisager une idée à laquelle je n'avais jamais vraiment réfléchi. Notre assurance maladie fonctionne largement selon un principe de solidarité : nous contribuons selon nos revenus, mais personne ne demande à être davantage soigné parce qu'il a payé davantage de cotisations. On pourrait imaginer pousser la retraite davantage dans cette direction.
Une partie obligatoire assurerait une retraite publique jusqu'à un certain niveau. Au-delà, chacun constituerait progressivement une retraite par capitalisation.
Par exemple, les cotisations obligatoires au système collectif pourraient être plafonnées autour d'un revenu de référence. Celui qui gagne davantage ne cotiserait pas indéfiniment davantage à la répartition ; une partie de l'effort supplémentaire serait investie dans un fonds de long terme destiné à financer sa propre retraite. Cela réduirait progressivement la dépendance intégrale de chaque génération à la suivante.
Ma première intuition allait même plus loin : pourquoi ne pas réduire la retraite publique de quelqu'un disposant déjà d'importants revenus issus de ses placements ? Si l'on estime qu'un revenu de 3 000 euros permet une retraite convenable et qu'une personne tire déjà 2 700 euros mensuels de sa capitalisation, l'État pourrait n'apporter que 300 euros. Si elle dispose déjà de 3 200 euros, elle ne recevrait rien. Ce serait une véritable logique de solidarité.
Mais plus j'y réfléchis, plus je vois aussi le problème. Quel signal enverrait-on à celui qui a économisé pendant trente ans ? Chaque euro qu'il aurait patiemment placé diminuerait sa retraite publique, tandis que celui qui n'aurait rien épargné recevrait davantage. On créerait une étrange prime à l'absence d'épargne.
La plupart des personnes qui arrivent à la retraite sans patrimoine ne sont évidemment pas des « passagers clandestins ». Beaucoup n'ont tout simplement jamais eu les revenus permettant d'épargner. Mais le système doit malgré tout éviter de décourager ceux qui le peuvent.
Je serais donc aujourd'hui plutôt favorable à une séparation plus nette : une retraite publique plafonnée et contributive, complétée par une véritable composante de capitalisation, et à côté un dispositif de solidarité suffisamment généreux pour qu'aucune personne âgée ne termine sa vie dans la misère. Ce n'est encore qu'une réflexion, pas une réforme prête à être votée.
Et elle comporte un énorme problème.
Qui paie la transition ?
Passer progressivement de la répartition à un système mixte paraît séduisant jusqu'au moment où l'on pose cette question. Si demain une partie de mes cotisations est placée pour ma propre retraite au lieu de financer les retraités actuels, qui paie la pension des retraités actuels ?
Pendant une génération, il faut presque financer deux systèmes en même temps. C'est la difficulté majeure de toute introduction de capitalisation dans un système mature de répartition. On ne peut pas la faire disparaître avec une formule. Il faut trouver des ressources ailleurs, accepter une transition extrêmement longue ou profiter d'une hausse suffisamment importante de la richesse produite pour absorber progressivement le coût.
C'est là que les gains de productivité deviennent intéressants. Le COR lui-même montre à quel point l'avenir financier de notre système dépend de la productivité. Son scénario de référence suppose une progression de la productivité horaire de 0,7 % par an à long terme. Si elle ne progressait que de 0,4 %, le solde du système se dégraderait d'environ 0,7 point de PIB en 2070 ; avec une croissance de 1 %, il s'améliorerait d'environ 0,7 point.
C'est considérable. Voilà pourquoi les débats actuels sur l'intelligence artificielle, la robotisation ou la réindustrialisation ont aussi quelque chose à voir avec nos retraites. Si un actif de demain produit beaucoup plus de richesse qu'un actif d'aujourd'hui, la baisse du nombre d'actifs devient plus supportable. Cela ne supprime pas le problème démographique. Mais cela change profondément l'équation.
Le temps long que la politique aime si peu
Au fond, c'est peut-être cela qui me frappe le plus dans l'histoire de nos retraites. Nous connaissons relativement bien la démographie à vingt ou trente ans. Nous savions que le choc arriverait. Nous avons eu des rapports. Des réformes. Une loi sur la capitalisation en 1997. Un fonds de réserve en 1999. Puis d'autres réformes en 2003, 2010, 2014 et 2023. Et pourtant nous avons encore le sentiment de gérer le sujet dans l'urgence.
Le dernier rapport du COR prévoit toujours un déficit du système sur toute la période de projection, qui pourrait atteindre 2,4 points de PIB en 2070 dans son scénario central. Ce chiffre est évidemment une projection et varie fortement selon la productivité, la fécondité, l'emploi ou l'immigration. Mais il rappelle que le problème ne disparaîtra pas après la prochaine réforme.
C'est précisément le genre de sujet qui devrait être pensé à trente ans. Pas à la prochaine élection.
Un retraité qui a cotisé toute sa vie ne devrait pas finir pauvre pour réparer trente années de choix politiques. Un actif ne devrait pas non plus supporter indéfiniment une charge croissante simplement parce qu'il est arrivé plus tard dans la pyramide des âges.
Il faut donc trouver une troisième voie : produire davantage de richesse, accumuler davantage de capital pour demain et conserver une solidarité collective forte pour ceux qui en ont réellement besoin.
Je ne sais pas encore exactement où placer tous les curseurs. Mais je suis de plus en plus convaincu d'une chose : le vrai échec français n'est peut-être pas d'avoir choisi la répartition. C'est d'avoir cru qu'un système par répartition dispensait de mettre quelque chose de côté lorsque nous savions que la démographie allait se retourner.